Domain peug.de kaufen?
Wir ziehen mit dem Projekt
peug.de um.
Sind Sie am Kauf der Domain
peug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain peug.de kaufen?
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **

Ähnliche Suchbegriffe für Immobilienkredite
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
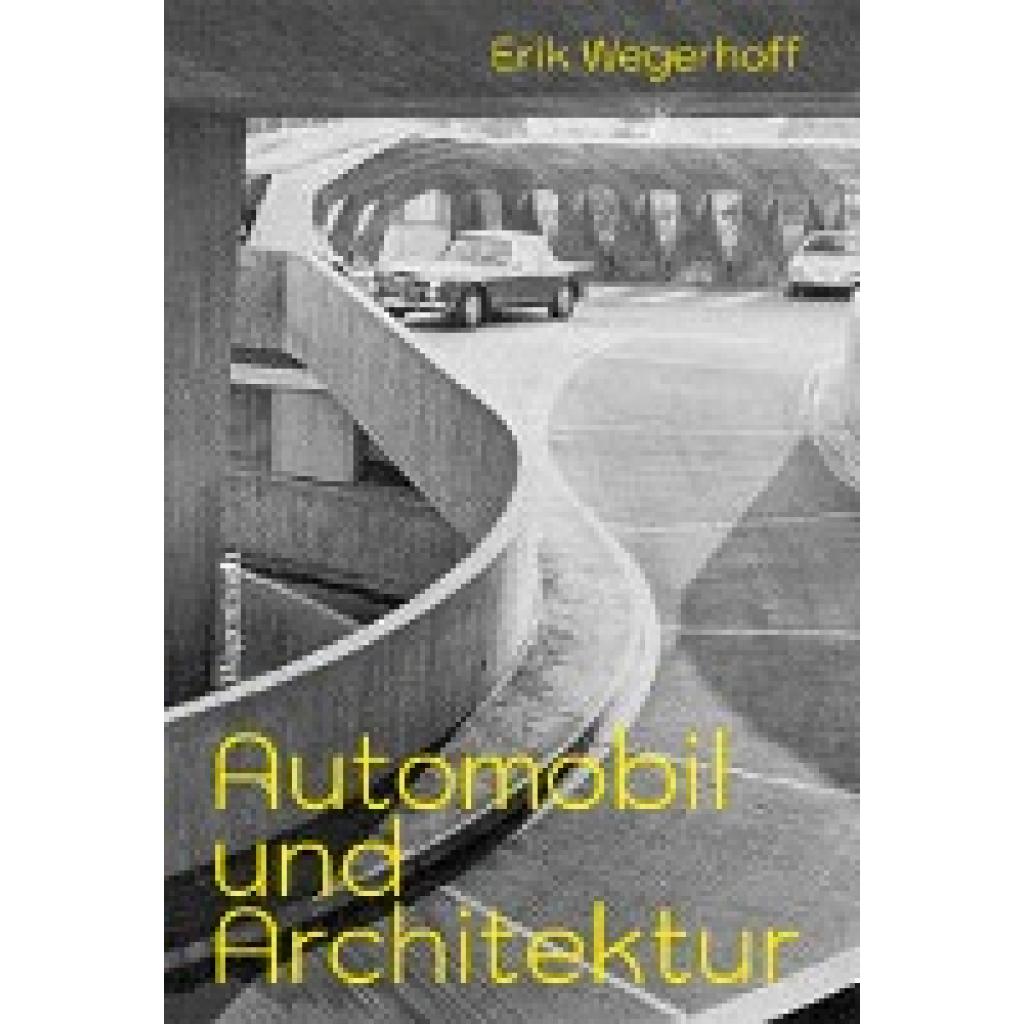
Wegerhoff, Erik: Automobil und ArchitekturAutomobil und Architektur , Ein kreativer Konflikt , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20231012, Produktform: Leinen, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Wegerhoff, Erik, Seitenzahl/Blattzahl: 237, Keyword: USA; ADAC; Auto; Stau; Vals; Bauen; Paris; Berlin; Statik; Autopia; Bremsen; Highway; Moderne; Straße; Venedig; Verkehr; Zürich; Autobahn; Bewegung; Lingotto; Mossehaus; Parkplatz; Rennwagen; Ökologie; Autofahrer; Mobilität; Städtebau; Fußgänger; Peter Blake; Le Corbusier; Spielstraße; Baugeschichte; Nachhaltigkeit; 20. Jahrhundert; Geschwindigkeit; Erich Mendelsohn; Kulturgeschichte; Mobilitätswende; Zukunft der Stadt; Architekturtheorie; Architekturgeschichte, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architektur / Geschichte, Regionen, Fachkategorie: Geschichte der Architektur, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Architekturtheorie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach, Klaus, GmbH, Verlag, Länge: 242, Breite: 165, Höhe: 20, Gewicht: 483, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Autor: 9783803136404 9783803126801 9783803127648, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 285010232,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **
Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
'... und täglich grüßt der Widerruf'. Wie Sie Immobilienkredite ablösen und Vorfälligkeitsentschädigungen sparen, Taschenbuch von Gerald Gerstner,'... Und Täglich Grüßt Der Widerruf'. Wie Sie Immobilienkredite Ablösen Und Vorfälligkeitsentschädigungen Sparen, Taschenbuch Von Gerald Gerstner, Grin, 978-3-668-05755-5, Seitenanzahl: 169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Busching, Fahrzeug Werkzeug, Bremsflüssigkeitswechsler Automobil AIR, Vakuumpumpe-Druck 2 l + KITMit diesem Bremsenentlüfter wird die Bremsflüssigkeit an den Radbremszylindern abgesaugt. Die Pumpe erzeugt, angeschlossen durch das integrierte Venturisystem, ein kraftvolles Vakuum, mit dem die Bremsanlage entlüftet wird. Durch den Universalgumminippel ist das Gerät auch für ABS geeignet.155,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wegerhoff, Erik: Automobil und ArchitekturAutomobil und Architektur , Ein kreativer Konflikt , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20231012, Produktform: Leinen, Titel der Reihe: Allgemeines Programm - Sachbuch (Wagenbach)##, Autoren: Wegerhoff, Erik, Seitenzahl/Blattzahl: 237, Keyword: USA; ADAC; Auto; Stau; Vals; Bauen; Paris; Berlin; Statik; Autopia; Bremsen; Highway; Moderne; Straße; Venedig; Verkehr; Zürich; Autobahn; Bewegung; Lingotto; Mossehaus; Parkplatz; Rennwagen; Ökologie; Autofahrer; Mobilität; Städtebau; Fußgänger; Peter Blake; Le Corbusier; Spielstraße; Baugeschichte; Nachhaltigkeit; 20. Jahrhundert; Geschwindigkeit; Erich Mendelsohn; Kulturgeschichte; Mobilitätswende; Zukunft der Stadt; Architekturtheorie; Architekturgeschichte, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architektur / Geschichte, Regionen, Fachkategorie: Geschichte der Architektur, Zeitraum: Erste Hälfte 20. Jahrhundert (1900 bis 1950 n. Chr.)~Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Architekturtheorie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach Klaus GmbH, Verlag: Wagenbach, Klaus, GmbH, Verlag, Länge: 242, Breite: 165, Höhe: 20, Gewicht: 483, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Autor: 9783803136404 9783803126801 9783803127648, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 285010232,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
-
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
Ähnliche Suchbegriffe für Immobilienkredite
-
Milwaukee, Zubehör Maschine, Abbruchhammer Transport Trolley MXF DHTDer Milwaukee MX Fuel Transportwagen, Modell 4933464879 MXF DHT, ist eine robuste Aufbewahrungslösung für die professionelle Werkzeugorganisation und den Transport. Dieser Wagen bietet sichere Aufbewahrung und Mobilität für Milwaukee MX Fuel Elektrowerkzeuge und Zubehör mit langlebiger Konstruktion, verstärkten Ecken und stossfesten Materialien. Das Gerät misst etwa 70 cm in der Höhe, 45 cm in der Breite und 35 cm in der Tiefe bei einem Leergewicht von 8,5 kg. Es verfügt über mehrere Fächer mit anpassbaren Trennwänden für organisierte Aufbewahrung von Akkus, Ladegeräten und verschiedenen Werkzeugaufsätzen. Der Transportwagen besitzt einen stabilen Griff mit ergonomischem Griffbereich und grosse, leichtlaufende Räder für den Einsatz in Werkstätten und auf Ausseneinsatzstellen. Ein sicheres Verriegelungssystem schützt den Inhalt während des Transports. Das Design konzentriert sich auf praktische Funktionalität mit leicht zugänglichen Fächern und klaren Beschriftungsbereichen. Die Materialien sind auf Langlebigkeit und Widerstandsfähigkeit gegen typische Arbeitsplatzbedingungen wie Feuchtigkeit und Staub ausgelegt. Dieser Aufbewahrungswagen fügt sich nahtlos in das Milwaukee MX Fuel Ökosystem ein und erhält die Werkzeugorganisations-Effizienz bei zuverlässigen Transportmöglichkeiten. Das neutrale Farbschema und professionelle Erscheinungsbild machen ihn für verschiedene industrielle und handwerkliche Anwendungen geeignet. Alle Masse und Spezifikationen sind darauf ausgelegt, Standardkomponenten des Milwaukee MX Fuel Systems aufzunehmen und dabei Lagerungsdichte und Zugänglichkeit zu maximieren.339,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **
-
Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
-
Was sind die verschiedenen Arten von Kreditsicherheiten und wie unterscheiden sie sich in Bezug auf Immobilienkredite, Unternehmenskredite und persönliche Kredite?
Kreditsicherheiten können in Form von Immobilien, Vermögenswerten oder persönlichen Garantien gestellt werden. Bei Immobilienkrediten dient die Immobilie selbst als Sicherheit, während bei Unternehmenskrediten oft Vermögenswerte des Unternehmens als Sicherheit dienen. Bei persönlichen Krediten können Vermögenswerte oder persönliche Garantien wie Bürgschaften als Sicherheit dienen. Die Art der Kreditsicherheit und deren Wert können sich je nach Kreditart und Risikoprofil des Kreditnehmers unterscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.